量化交易入门,先学会不亏钱再谈赚钱

仓位上限单笔止损回测防骗

老张第一次跑量化策略,用五千美金试水,三天翻倍,觉得自己找到了圣杯。第四天他把杠杆加到二十倍,一根针插下来,账户归零。他后来跟我说,没人告诉他策略里那个'最大回撤30%'的历史数据,实盘三天就能走完。量化交易入门最该先学的不是均线交叉,而是算清楚一笔单子亏多少你必须停手。这页不讲暴富故事,只讲怎么活下来。

官网注册 APP下载

别用全仓保证金

全仓模式下所有仓位共享保证金,一个策略爆仓会拖垮其他策略。逐仓模式把每个策略隔离,亏完一个不影响其他。

量化交易入门需要多少本金才安全?

建议至少500美金以上,因为单笔风险控制在2%时,本金太小手续费占比过高。本金低于200美金,先跑模拟盘练手,别急着实盘。

用模拟盘跑两周再上真金

模拟盘跑通不代表实盘赚钱,但模拟盘都跑不通的策略一定别上。至少两周模拟,观察滑点和成交率。

从信号到下单,风控参数怎么填

跑任何策略之前,先填三个数:单笔最大亏损额、每日最大亏损额、连续亏损几次暂停。比如单笔亏50美金停手,一天亏150美金关电脑,连错三笔强制休息一天。这三个数写进策略代码里,比什么技术指标都管用。

账户安全不是口号,是提币前的三道检查

第一,API密钥只开交易权限,绝不开提币权限;第二,策略服务器和主账户分离,用子账户跑量化;第三,每周核对一次成交记录和资金流水,发现异常下单立刻停策略改密码。这三条守住,策略亏钱是小事,账户被盗才是大事。

新手最容易踩的四个风控坑

延迟超过一秒的策略别跑

高频策略对网络延迟极其敏感,家用宽带跑套利策略,成交价和回测差出一大截。先测延迟再决定策略类型。
止损单别设整数关口

整数价位堆满了散户止损单,价格常常假突破扫掉止损再回来。把止损设在整数下方一点,避开猎杀区。

API密钥权限最小化

只开'读取'和'交易'权限,提币权限永久关闭。密钥定期更换,不要截图保存在手机相册里。
策略回测赚钱实盘亏钱,问题出在哪?

九成是滑点和手续费没算进去,或者回测用了未来函数。用真实成交价重新回测,加上0.2%滑点再跑一遍,收益缩水一半以上的策略别用。

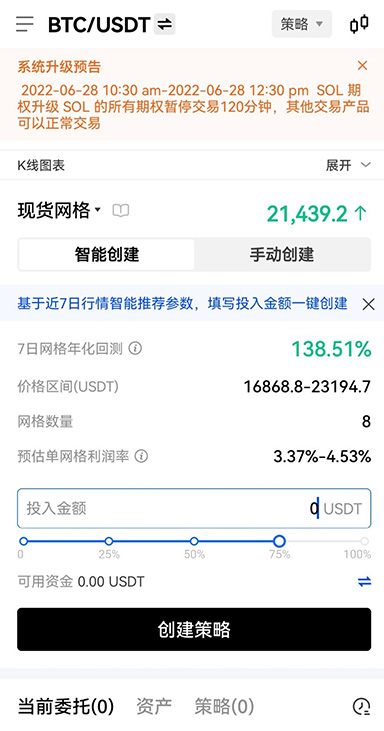
网格策略在单边行情里怎么控制风险?

设一个最大持仓上限,比如最多买满五格就停手,剩下的资金留着补仓或止损。同时设总亏损线,跌破总资金10%全部平仓离场。

杠杆倍数先除以三

你计划用十倍杠杆,先把仓位按三倍杠杆换算一次,看看账户能扛住多大的反向波动,扛不住就继续降。
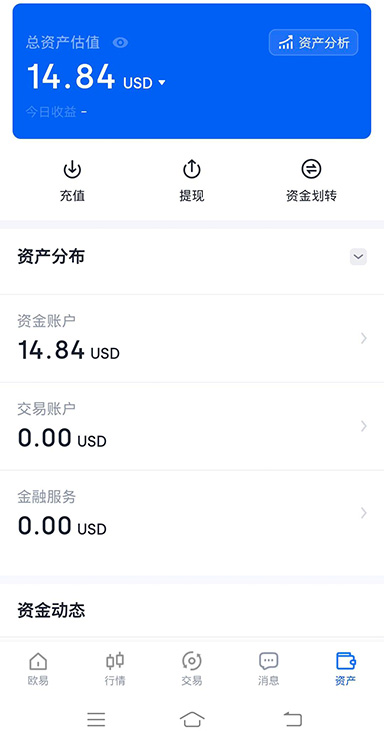
移动端风控面板随身看

策略诊断与社区风控共享

策略体检报告

上传策略历史成交记录,自动生成回撤分析、盈亏比和连续亏损次数报告,帮你找出风控盲点。

实盘风控日志

自动记录每次止损触发、仓位调整和暂停操作,月底复盘时一眼看出哪笔交易违反了风控规则。

回测滑点打八折

历史回测的成交价往往比实盘漂亮,把滑点和手续费按八成折算后,策略收益若还为正,才值得用小资金跑实盘。
API密钥泄露了怎么办?

量化交易入门

立刻删除旧密钥生成新的,检查有没有开放提币权限,然后把账户里的币转到冷钱包。以后记住:量化专用密钥永远只开交易权限。
量化交易入门 常见问题指南

1风控参数模板库
网格、趋势、套利三类策略的现成风控参数模板,改改数字就能用,省去从零琢磨仓位公式的时间。
2回测别只看收益率
年化80%但最大回撤60%的策略,实盘你根本拿不住。先看回撤能不能接受,再看收益是否合理。
3每天盯量化策略多久比较合理?
设好止损和暂停条件后,每天看两次足够:开盘前检查参数,收盘后核对成交。频繁手动干预反而会打乱策略逻辑,亏得更多。
4新手第一周该做的三件事
第一天,只开逐仓模式,把单笔亏损上限设成总资金的1%。第二天,拿一个最简单的均线策略跑模拟盘,记录每笔滑点。第三天,算一下如果连错五次,账户还剩多少,这个数你看了不慌,再考虑上实盘。别急着赚钱,先让自己亏得起。
5单笔风险封顶2%
每笔交易最大亏损不超过总资金的2%,意味着连错十次也只回撤两成,你还有八成本金调整策略,而不是被迫离场。

风控参数填好了,下一步用小资金验证你的策略

别等爆仓了才翻风控教程。现在注册,用模拟盘把止损和仓位规则跑一遍,真金白银进场前先让自己亏得起。