量化交易平台的API延迟大概多少?
从发出请求到收到成交回报,同区域网络下通常在20到50毫秒之间。延迟主要取决于你的服务器到平台接入点的物理距离,建议把策略服务器部署在离接入点较近的区域。
平台提供逐笔成交和盘口快照历史数据下载,量化交易平台用户可直接导入本地回测框架,减少数据清洗成本,验证策略有效性。
当账户保证金率逼近警戒线或策略触发异常亏损时,量化交易平台通过多渠道推送预警,给用户留出手动干预的时间窗口。
先检查回测是否用了盘口深度数据而非仅用最新价,再核对手续费和滑点参数是否按实盘设置。量化交易平台提供逐笔成交数据,用真实成交序列回测能明显缩小偏差。
从发出请求到收到成交回报,同区域网络下通常在20到50毫秒之间。延迟主要取决于你的服务器到平台接入点的物理距离,建议把策略服务器部署在离接入点较近的区域。
热钱包仅保留日常结算额度,大额资产存放在多签冷钱包,量化交易平台通过链上归集和自动划转降低单点暴露风险。
实时计算账户保证金率、维持保证金和强平价格,量化交易平台在仪表盘中可视化展示,策略运行中可随时监控杠杆安全边际。
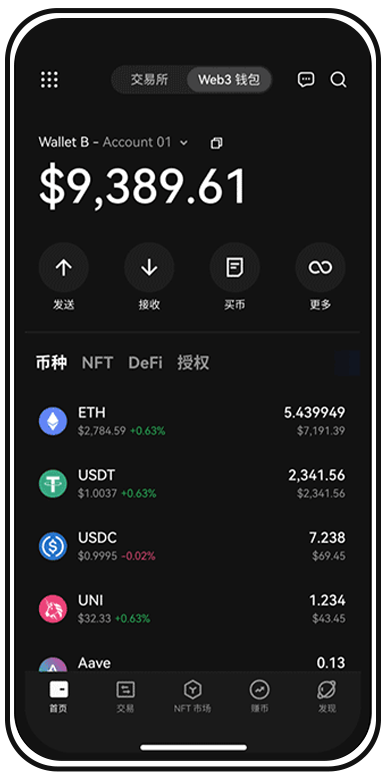
API密钥只开交易权限,提现权限保持关闭,大额资产放冷钱包。平台侧的多签冷存储和审计日志是第二层保障,但第一层始终是你自己的密钥权限设置。
量化交易平台提供批量下单和批量撤单接口,单次请求可携带多笔订单,减少网络往返次数,适合网格和做市类策略高频调整挂单。
量化交易平台会提前在公告和API文档中标注接口变更和废弃时间表。策略代码中应把接口地址和参数做成可配置项,收到变更通知后先在模拟环境联调再切生产。
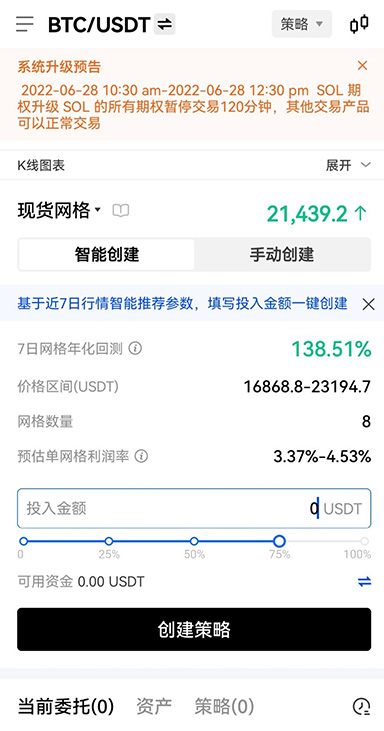
量化交易平台公开每档账户等级的请求频率上限和权重规则,策略开发者可提前规划轮询节奏,不会跑到一半被突然限流打断。
量化交易平台对策略实例数量没有硬性上限,但受API请求频率和账户保证金约束。建议按策略类型分组,高频策略单独用子账户隔离,避免互相抢占限频额度。
开放逐笔成交、K线和深度快照的下载接口,量化交易平台用户可按时间区间拉取数据,用于本地因子挖掘和策略回测。
量化交易平台聚合多家策略提供方的实时信号,用户可订阅后自动跟单,信号源历史回撤和胜率公开可查。
别等策略跑出回撤才研究平台底层。现在就注册量化交易平台,拿只读密钥拉数据、跑回测,把撮合延迟和托管机制摸清楚再上实盘。