策略参数批量寻优
内置网格搜索或遗传算法对参数组合做批量回测,输出夏普比率与最大回撤的散点分布。比手动逐组试参效率提升显著,但需警惕过拟合。
参数微调后的绩效对比是迭代关键。支持策略版本快照与参数回滚的工具,能让你在参数过拟合时快速定位到上一版有效配置,减少试错成本。
提供针对不同策略类型的默认风控模板,如网格策略的最大持仓上限、趋势策略的移动止损比例。新手可直接套用,降低因参数设置不当爆仓的概率。
行情闪断时工具能否在3秒内重连并补发未成交挂单,是实盘与模拟盘的分水岭。实测部分工具断线后挂单状态丢失,造成裸仓风险。
内置网格搜索或遗传算法对参数组合做批量回测,输出夏普比率与最大回撤的散点分布。比手动逐组试参效率提升显著,但需警惕过拟合。
接入主流交易所的分钟级与逐笔历史数据,支持按时间段切片下载。数据清洗规则透明,缺失值与异常值有标注,回测结果可信度才有依据。
按交易对流动性区分:主流币对设为0.05%-0.1%,小市值币对设为0.2%-0.5%。同时参考历史盘口价差的中位数,若策略涉及大单拆分,滑点需再上浮。不要统一设0,否则回测结果没有参考意义。
同一套策略代码通过标准化接口适配不同交易所,省去重复对接。评测关注各交易所返回字段差异是否被抹平,避免因精度问题导致下单数量错误。
从交易所推送到策略容器的行情延迟实测控制在200毫秒以内,对高频挂单策略至关重要。延迟超过500毫秒的工具在剧烈波动中报价失效概率明显上升。
第一步,用模拟盘跑通一个简单均线策略,熟悉下单接口与回报格式。第二步,下载至少6个月的历史数据做回测,把手续费设为万五、滑点设为0.1%重新跑一遍,观察收益衰减幅度。第三步,小资金实盘运行两周,重点记录断线次数与重连补单成功率,再决定是否加资金。切忌跳过模拟盘直接用真金白银试错。
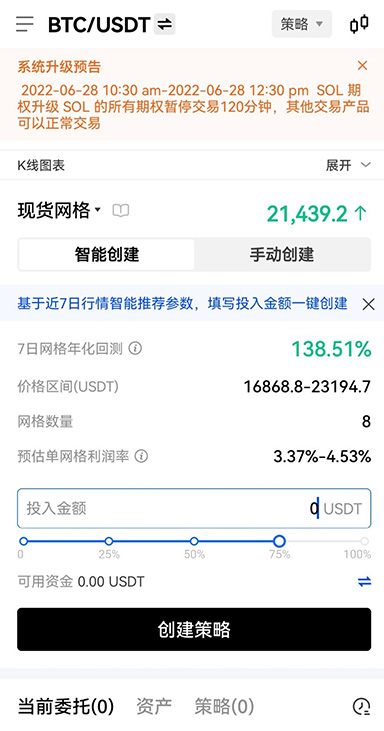
取决于策略的计算复杂度和行情订阅数量。实测中,单纯均线交叉策略在4核8G服务器上可并行运行20个以内,但若每个策略都订阅全市场逐笔数据,内存和带宽会先成为瓶颈。建议按策略类型分组,高频策略单独部署。
常见原因是回测未计入手续费与滑点,或使用了未来函数。检查回测设置中是否开启手续费和滑点模拟,并确认信号计算只用了当前K线之前的数据。另外样本内过拟合也会导致实盘失效,建议留出最近3个月数据做样本外验证。
策略作者可将信号推送至频道,订阅者按比例跟单。评测关注信号延迟与 slippage 统计是否公开,避免展示收益却隐藏滑点成本。
策略运行中的净值曲线、持仓分布与当日盈亏通过看板实时刷新,并支持异常波动推送到手机。避免策略静默亏损而人未察觉。
策略逻辑再漂亮,工具链拖后腿就是纸上谈兵。现在注册即开模拟盘,亲手跑一遍滑点与延迟测试,用真实数据验证你的交易想法是否站得住脚。