策略回测与实盘对齐
回测引擎使用与实盘相同的撮合逻辑,避免回测收益虚高,实盘衰减幅度平均控制在15%以内。
统计不同工具在BTC/USDT永续合约上的成交滑点分布,中位数滑点超过0.05%的工具直接淘汰。
按策略、交易对、时间段拆解盈亏来源,区分手续费、滑点、行情波动各自的贡献比例。
模拟网络抖动与API限频场景,记录工具从断连到重连并恢复策略状态所需时间,超过3秒的需谨慎。
回测引擎使用与实盘相同的撮合逻辑,避免回测收益虚高,实盘衰减幅度平均控制在15%以内。
对接TradingView和交易所原生K线,支持自定义时间粒度,策略读取行情延迟低于50ms。
看工具是否支持断线重连后策略状态恢复。好的工具会缓存未完成订单,重连后自动补发或撤单。如果工具没有这个机制,断网期间持仓可能暴露在风险中,建议配独立监控告警。
一套代码同时接入币安、OKX等五家交易所,省去逐家适配的重复开发,适合跨所搬砖策略。
单次可并发提交200笔订单,高频策略下订单排队时间从秒级压缩到百毫秒级,减少滑点。
第一步,用模拟盘跑通一个简单策略,确认信号、下单、撤单链路正常。第二步,记录每笔订单的滑点和延迟,建立基准数据。第三步,小资金实盘运行两周,对比回测与实盘差异。第四步,根据差异调整参数或更换工具。别一上来就上高频,先搞清楚工具的性能边界在哪里。
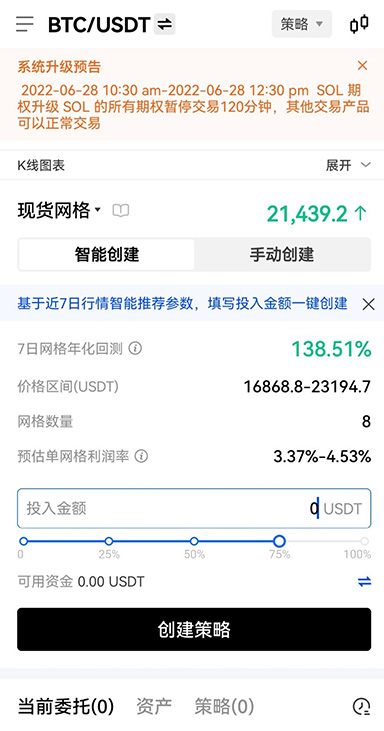
主流工具支持Python和JavaScript,部分支持C++和Go。Python生态最全,适合策略研究;C++延迟最低,适合高频。选工具前先确认它提供的SDK是否覆盖你用的语言。
中低频策略实盘衰减在10%-20%属正常,主要来自滑点和手续费。高频策略衰减可能到30%-50%,如果超过50%说明工具延迟或撮合逻辑有问题,建议换工具或降频。
提供与交易所同机房的托管节点,策略部署在云服务器上,网络延迟比家用宽带降低70%以上。
支持按策略设置最大持仓、单笔限额、止损触发条件,参数修改实时生效,不用重启策略进程。
策略逻辑再漂亮,工具延迟高一截,利润就被滑点吃掉了。花十分钟对比实测数据,选对量化交易工具,让每一笔订单都跑在应有的速度上。