策略回测数据包
可下载BTC、ETH等主流币种近三年逐笔成交数据,用于本地回测框架验证策略逻辑。
每个量化交易策略可独立分配子账户和资金,避免策略间互相干扰,亏损不波及主仓位。
支持只读、交易、提现三级权限分离,量化策略只绑定交易权限,密钥泄露也无法转移资产。
提供逐笔成交和毫秒级盘口快照,回测时可还原真实撮合过程,策略参数优化不脱离实际。
可下载BTC、ETH等主流币种近三年逐笔成交数据,用于本地回测框架验证策略逻辑。
自定义条件单触发后毫秒级推送至APP和邮件,脱离电脑也能监控策略开平仓状态。
提供Python和JavaScript的WebSocket行情订阅示例,包含断线重连和心跳保活逻辑。
支持逐笔成交回测与盘口快照回放,滑点模型可自定义,避免用理想价格回测导致的策略虚高胜率。
可以,主账户可向子账户划转USDT,子账户之间默认隔离不能互转。这样设计是为了防止单个策略亏损时自动挪用其他策略资金补仓。
主流币种买卖盘口挂单量充足,市价单成交滑点控制在0.05%以内,网格策略利润不被滑点吃掉。
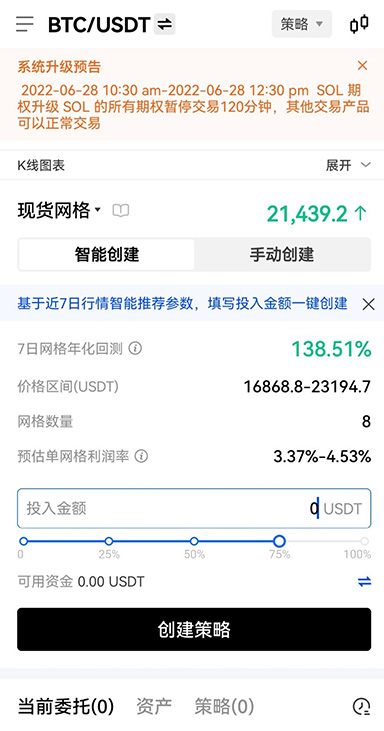
第一步别急着写代码,先用平台回测工具跑一遍经典双均线策略,搞懂滑点和手续费对收益的侵蚀;第二步用模拟盘跑两周,记录信号触发到成交的真实延迟;第三步拿总资金5%以内跑实盘,设置单日亏损2%自动停机;第四步每周对比回测与实盘收益偏差,偏差超过20%就停下来检查数据源或成交假设是不是有问题。
下单接口平均延迟38ms,行情推送频率达每秒20档,网格策略挂单成交率比普通接口高17%。
支持限价、市价、止盈止损、跟踪委托和冰山委托,套利策略可精细控制执行价格。
有,行情接口每秒限20次请求,下单接口每秒限10次。高频策略需要做请求合并和本地缓存,超出限制会被临时封禁,建议在代码里加令牌桶限流。
回测跑得再漂亮不如实盘滑点低。现在注册即可下载近三年逐笔数据包,用真实成交环境验证你的量化交易策略,别让理想回测耽误真金白银。